De recente aanvallen en blokkades rond de Straat van Hormuz veroorzaken schommelingen in de prijs van olie, maar leiden niet meer direct tot een onherstelbare stopzetting van wereldwijde doorvoer. Voor de huidige onrust is de belangrijkste reden dat oliebedrijven en golfstaten een deel van de export via alternatieve routes afhandelen.
Wat is de schaal van de verstoring?
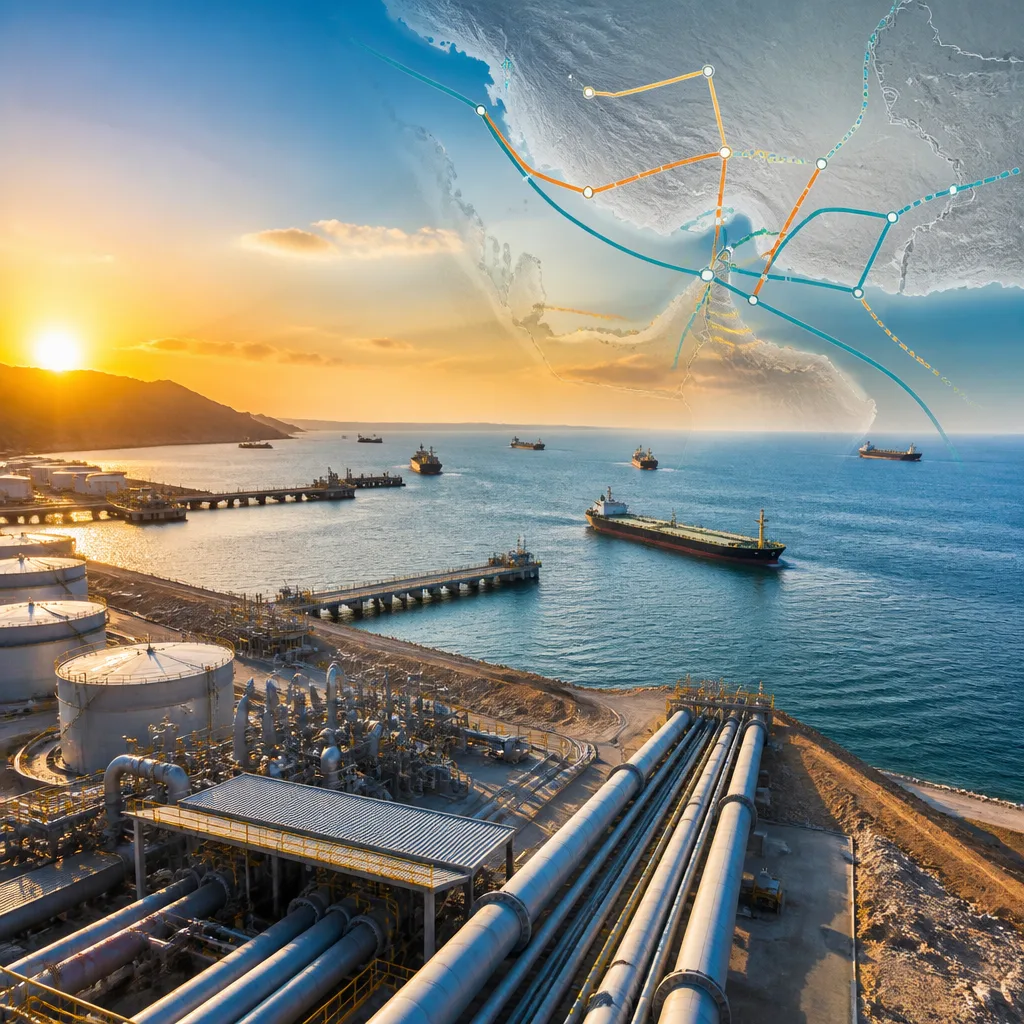
Vóór de militaire confrontaties passeerde via de zeestraat ongeveer 20 miljoen vaten per dag, grofweg 20% van de mondiale olieconsumptie. Die concentratie maakte de route kwetsbaar: aanvallen op tankers en andere doelen leidden direct tot prijsschommelingen op de wereldmarkt. Tegelijkertijd illustreren recente ontwikkelingen dat de logistieke afhankelijkheid afneemt doordat bestaande pijpleidingen en havens kunnen bijspringen.
Welke alternatieven bestaan er?
- Oost-West-pijpleiding (Saudi-Arabië): verbindend tussen Rode Zee en Perzische Golf, met een capaciteit van maximaal 7 miljoen vaten per dag — een substantieel deel van het verkeer dat anders via Hormuz zou gaan.
- Leidingen via Fujairah en de VAE: bestaande verbindingen lopen langs de haven van Fujairah; de Verenigde Arabische Emiraten bouwen bovendien een tweede pijpleiding die volgens planning eind 2027 operationeel moet zijn.
- Uitbreidingen en nieuwe projecten: naast de inzet van bestaande infrastructuur wordt gekeken naar relatief snelle uitbreidingen, maar nieuw aan te leggen leidingen vragen meer tijd.
“Waarschijnlijk wil Saudi-Arabië deze pijpleiding wel uitbreiden.”
Dat is de inschatting van energiedeskundige Lucia van Geuns van het Haags Centrum voor Strategische Studies, die benadrukt dat sommige uitbreidingen relatief snel te realiseren zijn, terwijl volledig nieuwe trajecten jaarwerk vereisen.
Tijdshorizon en bouwtijd
Een rapport van zakenbank Goldman Sachs geeft een indruk van de realistische timing: het aanleggen van pijpleidingen binnen hetzelfde land vergt gemiddeld circa 2,5 jaar. Dat betekent dat sommige mitigatiemaatregelen — zoals het opschalen van bestaande lijnen of havencapaciteit — snel effect kunnen hebben, maar dat structurele alternatieven pas op middellange termijn de markten volledig kunnen ontlasten.
| Element | Gevraagd / Mogelijk |
|---|---|
| Doorvoer via Hormuz (pre-conflict) | 20 miljoen vaten/dag |
| Capaciteit Oost-West-pijpleiding | 7 miljoen vaten/dag |
| Gemiddelde bouwtijd pijpleidingen (zelfde land) | 2,5 jaar |
| Geraamde oplevering nieuwe VAE-leiding | Eind 2027 |
De combinatie van bestaande capaciteit en geplande uitbreidingen reduceert de directe afhankelijkheid van de zeestraat, maar de oliemarkt blijft gevoelig voor geopolitieke schokken. Korte termijn-prijsschommelingen vertalen zich doorgaans binnen enkele weken naar kosten voor raffinaderijen, transporteurs en uiteindelijk consumenten.
Voor Nederlandse huishoudens en bedrijven betekent dit dat brandstofprijzen en energiekosten volatiel blijven zolang de spanning in de regio aanhoudt. Importeurs en raffinaderijen kunnen deels uitwijken naar alternatieve leveranciers of voorraden vergroten, maar die aanpassingen brengen kosten en logistieke uitdagingen met zich mee.
Op middellange termijn zullen investeringen in pijpleidingen en havens de markten wel stabiliseren, mits projecten volgens planning worden uitgevoerd. Tot die tijd blijft de Straat van Hormuz een geopolitieke risicofactor waarvan gevolgen zichtbaar zijn in prijsfluctuaties en onzekerheid op de energiemarkt.