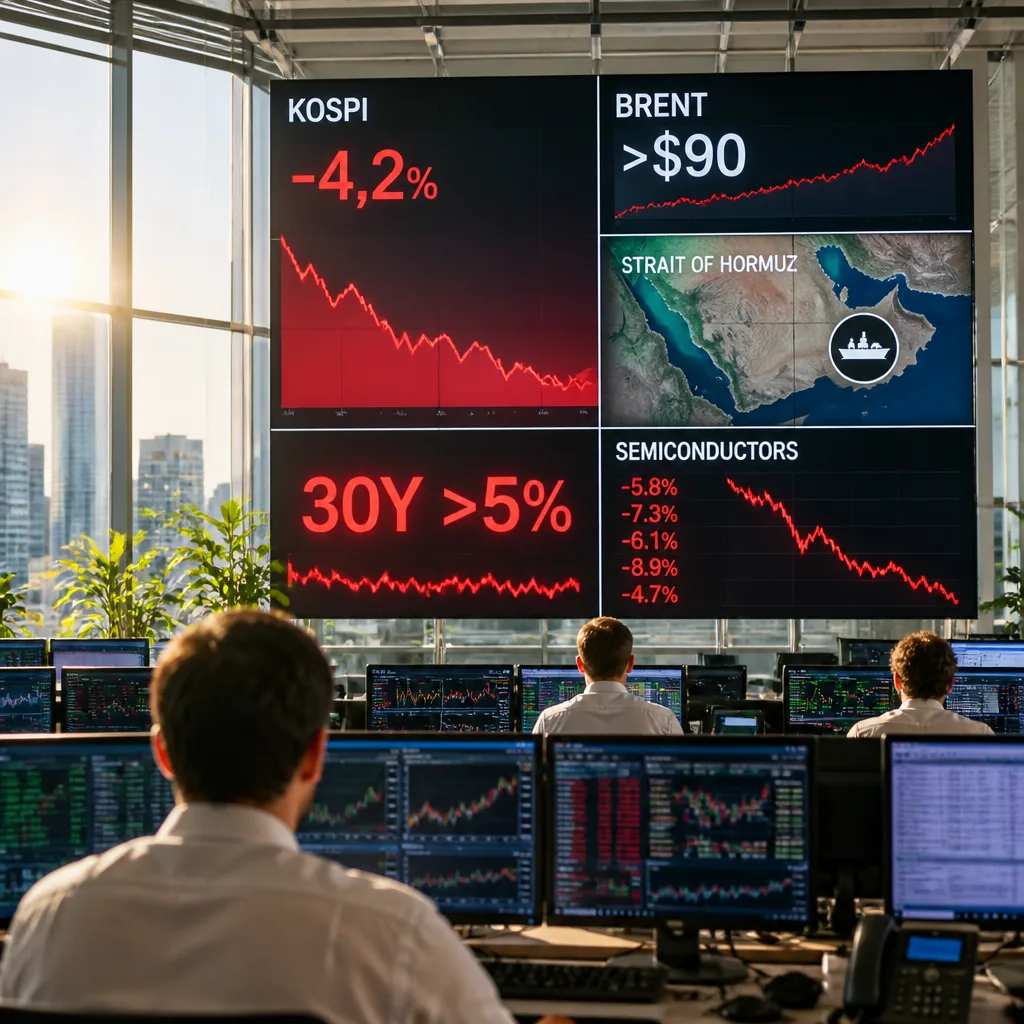
Aziatische aandelen begonnen de week lager nu de olieprijs boven $90 per vat uitkwam en de vrees voor hardnekkige inflatie opnieuw aanwakkert. Met het technologieseizoen voor de deur draait alles om één vraag: kan groei in de cijfers op tegen hogere kapitaalkosten nu lange rentes boven 5% noteren?
Beurzen in de min, chips onderaan
De brede MSCI-index voor Azië (exclusief Japan) stond 0,3% lager. De Zuid-Koreaanse Kospi, een barometer voor de halfgeleidercyclus, leverde nog eens 4,2% in nadat de index vorige week al bijna 9% had prijsgegeven. Chinese bluechips weken af van het negatieve sentiment met een winst van 1,4%. In Japan bleven de schermen uit door een feestdag, na een daling van 6,4% vorige week voor de Nikkei. Amerikaanse futures boden weinig houvast: S&P 500 vrijwel onveranderd, Nasdaq licht hoger.
| Markt/Asset | Beweging |
|---|---|
| MSCI Asia ex-Japan | -0,3% |
| Kospi (Zuid-Korea) | vandaag -4,2%; vorige week ~-9% |
| Chinese bluechips | +1,4% |
| Nikkei (vorige week) | -6,4% (beurs gesloten vandaag) |
| Brent | ~+3% tot >$90 |
| WTI | richting $85 |
| VS 30-jaarsrente | >5% |
Waarom hogere olie tech raakt
De sprong in energieprijzen voedt inflatieverwachtingen. Dat duwt centrale banken richting een strakker beleid dan beleggers hoopten. Langlopende rentes reageren het snelst: de 30-jaars in de VS noteert boven 5%. Voor technologieaandelen is dat pijnlijk om twee redenen.
- Hogere rentes verhogen de disconteringsvoet waarmee toekomstige winsten worden verdisconteerd; waarderingen komen onder druk, vooral bij groeiaandelen met verre kasstromen.
- Kapitaalkosten lopen op, waardoor investeringen duurder worden en marges krapper kunnen uitvallen.
Met het winstseizoen in aantocht betekent dit dat zelfs prima cijfers niet per se beloond worden. Zoals in de markt werd samengevat:
"goede resultaten" veranderen in "niet genoeg"
Hormuz als risicoknoop
De oliebeweging komt niet uit het niets. De VS voerden een negende opeenvolgende nacht luchtaanvallen uit op Iraanse doelen, waarna Teheran in de Golfregio reageerde. Het scheepvaartverkeer door de Straat van Hormuz, dé flessenhals voor ruwe-olie-export, is volgens marktbronnen fors vertraagd. Zolang die verstoring aanhoudt, blijft de risicopremie in de olieprijs ingebakken.
Dat zet vooral olie- en importafhankelijke economieën onder druk. Zuid-Korea, met een index die zwaar leunt op halfgeleiders, krijgt daarmee een dubbele tik: hogere energie-inputkosten én een scherpere disconteringsvoet. China weekte zich tijdelijk los met stijgende bluechips, maar dat is geen garantie voor structurele ontkoppeling zolang grondstofprijzen hoog blijven en de vraag broos is.
De kern: een winst-stresstest voor tech
Beleggers kijken deze week of technologiebedrijven genoeg omzet- en margegroei laten zien om de hogere kapitaalkosten te compenseren. De lat ligt hoog. De combinatie van dure olie, opverende inflatieverwachtingen en een restrictieve Federal Reserve schept een omgeving waarin teleurstellingen sneller worden afgestraft dan meevallers worden beloond. De marktlogica is helder: hoe hoger de reële rente, hoe meer toekomstige groei vandaag minder waard is.
Belangrijk is ook de looptijdgevoeligheid van de markt. Bij renteschokken verschuift vraag richting veilige lange duration (zoals Treasuries) zodra risicobereidheid afneemt. Het vooruitzicht van 30-jaarsrendementen die verder stijgen, in plaats van normaliseren, vergroot de kans op een risk-off-fase wanneer outlooks tegenvallen.
Wat kan het beeld kantelen?
- Een snelle de-escalatie rond Hormuz en een olieprijs die terugzakt onder circa $90 zou de druk op rentes en waarderingen verlichten.
- Winstcijfers die de verwachtingen ruimschoots overtreffen, inclusief sterke guidance, kunnen tijdelijk steun geven, al blijft de waarderingsmultiple gevoelig voor de rente.
Voorlopig is het speelveld duidelijk: geopolitieke risico’s houden de energierekening hoog, centrale banken kunnen niet te snel draaien, en de technologiesector moet bewijzen dat groei niet alleen een verhaallijn is, maar ook bestand tegen een hogere rekenrente.